الموافقة على إصدار القواعد تستهدف تعزيز الشمول المالي
وتشمل الحد الأدنى من المعايير والضوابط ومتطلبات مزاولة النشاط
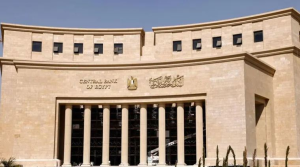
وافق مجلس إدارة البنك المركزي المصري على إصدار القواعد المنظمة لاستعانة البنوك بالوكلاء المصرفيين لتقديم بعض الخدمات المصرفية نيابة عن البنوك ومنها التعرف على هوية العملاء، ذلك في إطار تعزيز الشمول المالي الذي يستهدف تضمين جميع فئات المجتمع بالنظام المالي الرسمي، والعمل على نشر الخدمات المصرفية خاصة في المناطق النائية وتلك التي لا يتوافر بها فروع للبنوك.
وذكر البنك المركزي أن إصدار القواعد يأتي ذلك انطلاقًا من استراتيجيته للشمول المالي، ومن ركائزها نشر الخدمات المصرفية، حيث سيكون لهذه القواعد بالغ الأثر في التيسير على المواطنين وتمكينهم من فتح الحسابات وتحديث بياناتهم لدى البنوك، بالإضافة إلى تقديم الطلبات الخاصة للحصول على بعض الخدمات المصرفية من خلال فروع الوكلاء المصرفيين، مع التأكيد على حماية حقوق عملاء البنوك والحفاظ علي سرية بياناتهم.
وأضاف أن هذه القواعد أرست الإطار التنظيمي والرقابي لنشاط الوكالة المصرفية، بما يشمل الحد الأدنى من المعايير والضوابط التي يتعين على البنوك الالتزام بها لتقديم خدماتهم المصرفية من خلال الوكلاء المصرفيين المتعاقد معهم، فضلًا عن متطلبات الحصول على موافقة البنك المركزي على مزاولة هذا النشاط، والوكلاء المصرفيين الذين سيتم اعتمادهم.
وسبق أن أصدر البنك المركزي المصري العديد من المبادرات والتعليمات الداعمة للشمول المالي، مما أسهم في ارتفاع معدلات الشمول المالي إلى مستويات غير مسبوقة حيث بلغت نسبة الشمول المالي 79% في يونيو 2026، محققة معدل نمو قدره 229% مقارنة بعام 2016.
وتتضمن القواعد ألا تزيد مدة العقود المبرمة بين البنك والوكيل المصرفي عن 3 سنوات، على أن يتم تجديدها لفترات أخرى مماثلة بعد إخطار البنك المركزي المصري قبل انتهاء العقد بفترة زمنية لا تقل عن 3 أشهر.
الموافقة على إصدار القواعد تستهدف تعزيز الشمول المالي
وتشمل الحد الأدنى من المعايير والضوابط ومتطلبات مزاولة النشاط
وافق مجلس إدارة البنك المركزي المصري على إصدار القواعد المنظمة لاستعانة البنوك بالوكلاء المصرفيين لتقديم بعض الخدمات المصرفية نيابة عن البنوك ومنها التعرف على هوية العملاء، ذلك في إطار تعزيز الشمول المالي الذي يستهدف تضمين جميع فئات المجتمع بالنظام المالي الرسمي، والعمل على نشر الخدمات المصرفية خاصة في المناطق النائية وتلك التي لا يتوافر بها فروع للبنوك.
وذكر البنك المركزي أن إصدار القواعد يأتي ذلك انطلاقًا من استراتيجيته للشمول المالي، ومن ركائزها نشر الخدمات المصرفية، حيث سيكون لهذه القواعد بالغ الأثر في التيسير على المواطنين وتمكينهم من فتح الحسابات وتحديث بياناتهم لدى البنوك، بالإضافة إلى تقديم الطلبات الخاصة للحصول على بعض الخدمات المصرفية من خلال فروع الوكلاء المصرفيين، مع التأكيد على حماية حقوق عملاء البنوك والحفاظ علي سرية بياناتهم.
وأضاف أن هذه القواعد أرست الإطار التنظيمي والرقابي لنشاط الوكالة المصرفية، بما يشمل الحد الأدنى من المعايير والضوابط التي يتعين على البنوك الالتزام بها لتقديم خدماتهم المصرفية من خلال الوكلاء المصرفيين المتعاقد معهم، فضلًا عن متطلبات الحصول على موافقة البنك المركزي على مزاولة هذا النشاط، والوكلاء المصرفيين الذين سيتم اعتمادهم.
وسبق أن أصدر البنك المركزي المصري العديد من المبادرات والتعليمات الداعمة للشمول المالي، مما أسهم في ارتفاع معدلات الشمول المالي إلى مستويات غير مسبوقة حيث بلغت نسبة الشمول المالي 79% في يونيو 2026، محققة معدل نمو قدره 229% مقارنة بعام 2016.
وتتضمن القواعد ألا تزيد مدة العقود المبرمة بين البنك والوكيل المصرفي عن 3 سنوات، على أن يتم تجديدها لفترات أخرى مماثلة بعد إخطار البنك المركزي المصري قبل انتهاء العقد بفترة زمنية لا تقل عن 3 أشهر.