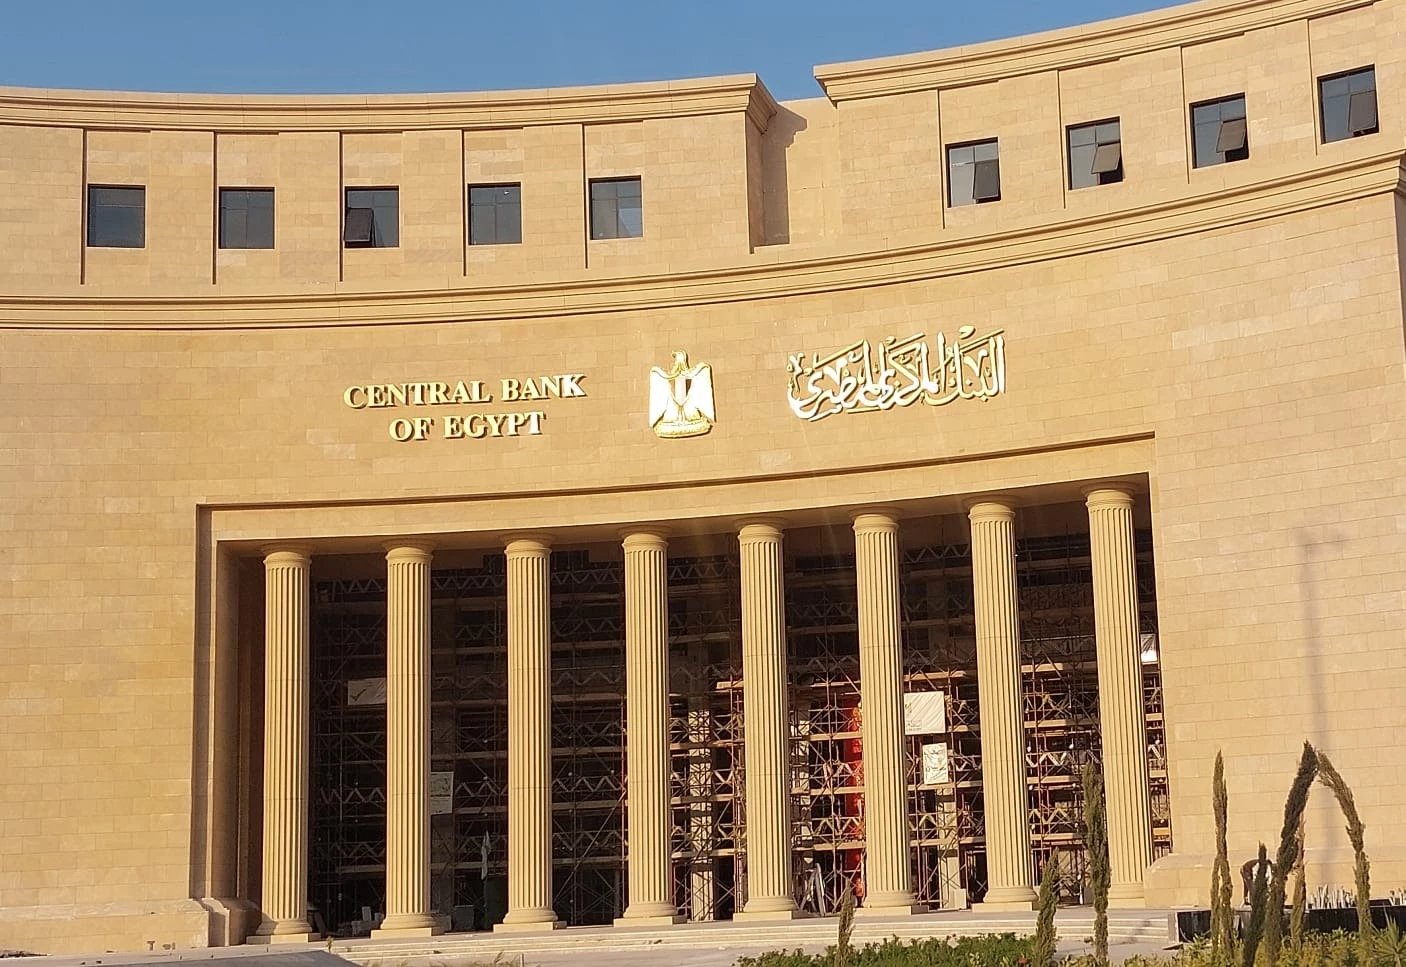
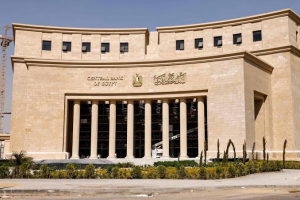
حدد البنك المركزي المصري 12 بندًا يتضمن قواعد التملك في رؤوس أموال شركات ضمان الائتمان، وذلك ضمن التعليمات الخاصة التي أصدرها بشأن الترخيص والرقابة والإشراف على تلك الشركات.
ومنح البنك المركزي شركات ضمان مخاطر الائتمان فترة سنة لتوفيق الأوضاع والالتزام بالتعليمات الجديدة، وتمتد لسنتين فيما يتعلق بإجراءات وضوابط أمن المعلومات والأمن السيبراني وكذا النسب الرقابية، مع موافاة قطاع الرقابة والإشراف بالبنك المركزي خلال ثلاثة أشهر من تاريخه بخطة زمنية محددة لتطبيق التعليمات تتضمن الفجوات القائمة.
وتشمل القواعد ما يلي:
- للمصريين ولغيرهم تملك رءوس أموال شركات ضمان الائتمان، وذلك مع عدم الإخلال بما يرد أدناه من قواعد.
- على كل شخص طبيعي أو اعتباري يملك ما يزيد على 10% من رأس المال المصدر أو من حقوق التصويت لأي شركة وبما لا يجاوز 20% منه أن يخطر البنك المركزي بذلك خلال خمسة عشر يوماً من تاريخ إتمام التملك.
- لا يجوز لأي شخص طبيعي أو اعتباري وأطرافه المرتبطة أن يمتلك ما يزيد على 20% من رأس المال المصدر أو من حقوق التصويت لأي شركة أو أي نسبة تؤدى إلى السيطرة الفعلية عليها إلا بعد الحصول على موافقة مسبقة من مجلس إدارة البنك المركزي، وكذلك عند كل زيادة على النسبة المصرح بها، وذلك قبل موعد إتمام التملك بستين يوماً على الأقل.
ويرفق بطلب الموافقة تقرير يبين الملاءمة المالية لمقدم الطلب، وسبب تملك الأسهم، والأهداف التي يرمي إلى تحقيقها منه، وخططه في إدارة الشركة والسياسة التي ينوى اتباعها في تصريف شئونها، ونسبة مساهماته وأطرافه المرتبطة في أي منشأة أخرى، وكذا أي مستندات أو بيانات أخرى يطلبها البنك المركزي.
- في حالة رغبة البنوك التملك في رءوس أموال شركات ضمان الائتمان يتعين الحصول على موافقة البنك المركزي المسبقة.
- في حالة تخطي ما يزيد عن الـ 20% لسبب غير إيرادي كالميراث أو الوصية أو نتيجة لتخصيص أسهم مطروحة في اكتتاب عام، أو نتيجة للاندماج، أو الاستحواذ، أو التقسيم، يتعين التقدم بطلب للبنك المركزي لاستمرار التملك خلال ثلاثين يوماً من تاريخ علم الطالب بما آل إليه وأدى لزيادة النسبة.
- إذا تملك شخص وأطرافه المرتبطة بالميراث أو الوصية أكثر من 20% من رأس المال المُصدر للشركة أو من حقوق التصويت أو ما يؤدي إلى سيطرته الفعلية عليها ولم يطلب استمرار تملكه -وفقا للبنود السابقة- تعين عليه أن يوفق أوضاعه خلال مدة لا تجاوز سنة من تاريخ أيلولة هذه الزيادة إليه، وجوز لمجلس الإدارة مدها لمدة مماثلة حال تعثر بيع الأسهم خلالها.
- يُخطر صاحب الشأن بقرار قبول أو رفض الطلبات الواردة بالبنود السابقة خلال ستين يوماً من تاريخ تقديمه، وتكون الموافقة على طلبات التملك سارية لمدة ستة أشهر من تاريخ إبلاغ طالب التملك بها، وإلا اعتبرت كأن لم تكن، ويجوز لمجلس إدارة البنك المركزي مد هذه المدة لمدة مماثلة.
وفي حالة صدور قرار برفض استمرار تملك النسب التي آلت لطالب التملك، فيصدر البنك المركزي قراراً يطالبه بالتصرف فيها خلال سنة من تاريخ إخطاره بقرار الرفض إذا كان التملك بالميراث أو الوصية، وخلال ثلاثة أشهر إذا كان التملك نتيجة اكتتاب عام أو نتيجة الاندماج أو الاستحواذ أو التقسيم أو غيرها من الأسباب غير الإيرادية، ويجوز للبنك المركزي مد هذه المدة لمدة أخرى مماثلة.
- في حالة مخالفة بنود التملك بنسبة أعلى من 20% توقف حقوق التصويت وتوزيعات الأرباح الخاصة بالأسهم الزائدة على النسبة المصرح بها، ويتعين على المخالف التصرف في النسبة الزائدة خلال ستة أشهر من تاريخ أيلولتها إليه، وإلا كان للبنك المركزي أن يتخذ ما يراه مناسباً من إجراءات.
- يشترط للموافقة على الطلبات الواردة بالبنود السابقة ما يأتي:
وضوح هيكل الملكية لطالب التملك وأطرافه المرتبطة بما يكفل التعرف على المستفيد النهائي، ويتم تحديد المستفيد النهائي وفقاً للآتي:
أ. كل من يملك أو يسيطر على نسبة تزيد عن 20% من رأس المال المصدر أو من حقوق التصويت بالشركة بشكل مباشر أو غير مباشر من خلال سلسلة كيانات أو ترتيبات قانونية، بمفرده أو بالاشتراك مع أطرافه المرتبطة، ويكون تعقب المستفيد النهائي من خلال أي عدد من الأشخاص الاعتبارية أو الترتيبات القانونية وصولاً إلى الشخص الطبيعي.
ب. في الحالات التي يتعذر فيها تحديد المستفيد النهائي وفقاً للبند السابق، يكون المالك النهائي هو الشخص الطبيعي الذي يمارس - بشكل مباشر أو غير مباشر - بحكم الواقع أو بحكم القانون، سيطرة فعلية على آخر كيان أو ترتيب قانوني تم الوقوف عليه. وإذا تعذر ذلك، فيتم اعتبار الشخص الطبيعي القائم على إدارة آخر كيان أو ترتيب قانوني تم الوقوف عليه. وفي تلك الحالات، يتعين موافاة البنك المركزي بالإجراءات المتخذة في هذا الشأن بما يشمل كافة المعلومات المتعلقة بتحديد المستفيد النهائي، وتفاصيل المراسلات التي تمت في هذا الشأن، وأي بيانات أو مستندات أخرى يطلبها البنك المركزي.
- توافر الملاءمة المالية اللازمة لدى طالب التملك لدعم عمليات الشركة أو زيادة رأسمالها إذا دعت الحاجة إلى ذلك.
- التحقق من مصادر أموال طالب التملك.
- ألا يترتب على قبول الطلب الإخلال بالمنافسة.
- التأكد من أن أهداف مقدم الطلب وخططه في إدارة الشركة والسياسة التي ينوى اتباعها في تصريف شئونها لن تؤثر سلباً على إدارة الشركة أو تضر بمصالح عملائها.
- أن يتوافر في طالب التملك الخبرة المناسبة، وألا يكون قد صدر عليه حكم نهائي في جريمة ماسة بالشرف أو الأمانة أو في إحدى الجرائم المنصوص عليها في قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 أو في قانون مكافحة غسل الأموال الصادر بالقانون رقم 80 لسنة 2002 وتعديلاته. - أي بيانات او مستندات أخرى يطلبها البنك المركزي.
- يلتزم كل شخص طبيعي أو اعتباري يمتلك وأطرافه المرتبطة نسبة تزيد على 20% من رأس المال المصدر للشركة أو من حقوق التصويت أو أي نسبة تؤدى إلى السيطرة الفعلية عليها بإخطار البنك المركزي حال انخفاض هذه النسبة عن الحد المرخص له به.
-على الشركة إخطار البنك المركزي في أي من الحالات الآتية خلال مدة لا تتجاوز 15 يوماً من تاريخ حدوثها: أ. إذا تملك أي شخص طبيعي أو اعتباري وأطرافه المرتبطة ما يزيد على 10% من رأس المال المصدر للشركة أو من حقوق التصويت أو تملك أي نسبة تؤدى إلى السيطرة الفعلية عليها، وكذلك عند كل زيادة أو نقص بعد هذا الحد بنسبة 5%. ب. أي تغيير في المستفيد النهائي.
- تلتزم الشركة بحفظ سجل لحملة الأسهم يتضمن بيانات كل مسهم ومستفيد نهائي يمتلك أكثر من 10% من رأس المال المصدر أو حقوق التصويت أو أي نسبة تؤدي إلى السيطرة الفعلية على الشركة، (وتشمل على سبيل المثال: الاسم، والرقم القومي / رقم جواز السفر، ورقم البطاقة الضريبية، ونسبة رأس المال أو حقوق التصويت التي يمتلكها)، على أن تقوم الشركة بتحديث السجل خلال 15 يوماً من علمها بأي تعديلات، مع موافاة البنك المركزي بنسخة (ورقية أو إلكترونية) من هيكل المساهمين بصفة نصف سنوية.
يأتي ذلك وفقًا لقانون البنك المركزي والجهاز المصرفي الصادر بالقانون رقم 194 لسنة 2020 والذي تخضع بموجبه شركات ضمان الائتمان لرقابة وإشراف البنك المركزي، ونظراً لأهمية إرساء أطر وضوابط رقابية تحكم أعمال شركات ضمان الائتمان بما يكفل الحفاظ على سلامتها المالية واستقرار أوضاعها، وبما يدعم قدرتها على مواصلة دورها بكفاءة.