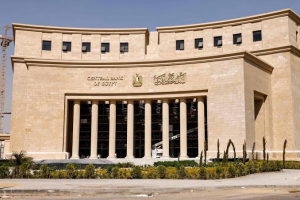
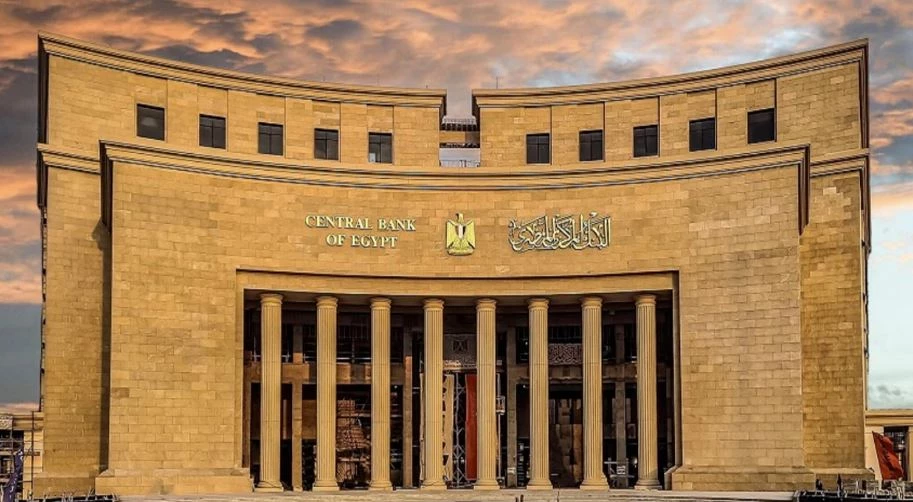
أصدرت وحدة مكافحة غسل الأموال وتمويل الإرهاب، المستقلة بالبنك المركزي المصري، تحديثًا لإجراءات العناية الواجبة بعملاء البنوك، والتي تشمل إجراءات التحقق من الهوية والمراقبة المستمرة للعمليات وتحديث البيانات والمعلومات، والتعامل مع المدرجين بالقوائم، وكذلك عملية إدارة المخاطر فيما بغسل الأموال وتمويل الإرهاب.
وحددت الوحدة عددًا من البنود الخاصة بالمراقبة المستمرة للعمليات التي يجريها العملاء، وكذلك تحديث المعلومات والبيانات، وجاءت كالتالي:
يتعين على البنك وضع نظم وإجراءات فعالة تسمح له بمراقبة كافة العمليات التي ينفذها البنك بشكل يشمل جميع الحسابات التي يحتفظ بها، لضمان اتساق العمليات التي يتم إجراؤها مع ما يتوافر لدى البنك من معلومات عن العمل، والمستفيد الحقيقي وعن طبيعة نشاط العميل والمخاطر التي يمثلها، ومصدر الأموال إذا اقتضى الأمر.
كما يتعين على البنك وضع سيناريوهات لتحديد العمليات غير العادية، وتغذية أنظمة المراقبة الإلكترونية لديه بهذه السيناريوهات، التي يتعين مراجعتها بشكل دوري للتأكد من فعاليتها ومواكبتها للتطورات والمستجدات، على أن يراعى فيها ما يلي:
* أن تكون قادرة على رصد أنماط وأساليب واتجاهات غسل الأموال وتمويل الإرهاب المتنوعة خاصة الأنماط والأساليب والاتجاهات الحديثة.
* أن تكون ملائمة لفئات العملاء ومستوى المخاطر المرتبطة بهم.
* أن تناسب خصائص العمليات والخدمات والمنتجات وقنوات التقديم وتقييم المخاطر المرتبطة بها، والأهمية النسبية لها، بما يشمل المنتجات الجديدة وتطوير المنتجات القائمة.
* أن تعكس ما ورد بأي إرشادات أو تغذية عكسية ذات صلة ترد للبنك سواء من الوحدة أو البنك المركزي المصري.
* أن تتسق مع نتائج أي تحليل داخلي قد يجريه البنك على تقارير العمليات غير العادية وتقارير الاشتباه الداخلية وإخطارات الاشتباه المرسلة للوحدة.
كما يمكن للبنك الاسترشاد بالأمثلة التالية لدى وضع السيناريوهات:
- العمليات المعقدة، والعمليات التي تجاوز الحدود التي يضعها البنك بما يتلاءم مع فئات العملاء المختلفة.
- العمليات التي تتم بنطاقات جغرافية يحددها البنك.
- العمليات التي تعكس تغير نمط معاملات العمليات خلال فترة زمنية يحددها البنك.
- العمليات المجزأة التي تبدو مرتبطة.
- يتعين على البنك التأكد من أن الإجراءات الداخلية التي يطبقها لمراقبة العمليات تمكنه إلى أقصى حد ممكن بصورة معقولة من فحص خلفية وغرض جميع العمليات المعقدة والكبيرة، وجميع أنماط العمليات غير العادية، التي ليس لها غرض اقتصادي أو قانوني واضح.
وذلك بما يشمل العمليات غير العادية التي تتم على حسابات العاملين بالبنك، والحسابات التي يتعاملون عليها بموجب توكيلات، وحسابات العملاء ذوي العلاقات الوثيقة بهم "بما يشمل الأقارب من الدرجة الأولى"، وكذلك حسابات علاقات المراسلة التي يحتفظ بها البنك، واتخاذ الإجراءات اللازمة بشأن القرارات الناتجة عن هذا الفحص بما يشمل إخطار الوحدة بالعلميات المشتبه فيها.
- عندما تكون مخاطر غسل الأموال أو تمويل الإرهاب مرتفعة يتعين على البنك زيادة مستوى وطبيعة المراقبة التي يقوم بها سواء للعمليات، أو عالقة العمل لتحديد ما إذا كانت العمليات أو الأنشطة تبدو غير عادية أو مشتبه فيها من عدمه.
وحددت الوحدة الاشتراطات اللازمة لتحديث المستندات والبيانات والمعلومات التالي:
- يتعين على البنك التأكد من أن المستندات والبيانات والمعلومات التي حصل عليها عند تطبيق إجراءات العناية الواجبة بالعملاء "بما يشمل المؤسسات المالية المستجيبة" والمستفيدين الحقيقيين تظل باستمرار محدثة وملائمة، وذلك بمراجعة السجلات القائمة، خاصة فيما يتعلق بفئات العملاء مرتفعي المخاطر مع الأخذ في الاعتبار ما ورد في هذا الشأن بالبنك رقم "8" من هذه الإجراءات.
- تكون أقصى مدة للتحديث 5 أغوام بالنسبة للعملاء ذوي المخاطر المنخفضة أو عند حدوث تغييرات أيهما أقرب، ويراعى تخفيض هذه المدة كلما ارتفع مستوى المخاطر.
- يتعين على البنك التأكد بصفة مستمرة أن إجراءات التحديث التي يطبقها تمكنه من الوقوف على التغيرات التي تستوجب النظر في إجراء عملية التحديث قبل حلول موعده بناءً على الدورية التي تم تحديدها وفقًا لمستوى مخاطر العميل، وتشمل هذه التغيرات ما يلي:
* تغير نمط المعاملات بشكل كبير بما لا يتناسب مع المستندات أو البيانات أو المعلومات التي يحتفظ بها البنك.
* ارتفاع مستوى مخاطر غسل الأموال وتمويل الإرهاب.
*وجود شك بشأن مدى صحة أو كفاية المستندات أو البيانات أو المعلومات التي يحتفظ بها البنك.
* التغير في هيكل الملكية أو السيطرة بالنسبة للعملاء من الأشخاص الاعتبارية أو الترتيبات القانونية التي قد يؤدي إلى تغير في المستفيدين الحقيقيين.
كما يجوز للبنك بالنسبة للعملاء الذين سبق التعرف عليهم والتحقق من هوياتهم بشكل غير إلكتروني القيام بما يلي:
- تحديث البيانات والمعلومات والمستندات إلكترونيًا بشرط أن يكون العميل شخص طبيعي وبعد إتمام التعرف عليه والتحقق من هويته إلكترونيًا وفقًا لإجراءات التعرف على عملاء البنوك والتحقق من هوياتهم إلكترونيًا.
- تحديث البيانات والمعلومات والمستندات باستخدام التوكيلات، أو تحديث البيانات والمعلومات باستخدام الوسائل الإلكترونية، مع ضرورة التزامه بالاشتراطات الصادرة عن الوحدة في هذا الشأن في أكتوبر 2024 الواردة في ملحق رقم "2" وأي تعديلات تطرأ عليه.
يشار إلى أن الوحدة أصدرت أيضا تحديثات أخرى لإجراءات العناية الواجبة بعملاء كل من: منتجات وخدمات الشمول المالي، وخدمة الدفع باستخدام الهاتف المحمول، والبطاقات المدفوعة مقدماً، وكذلك عملاء شركات الصرافة، وشركات تحويل الأموال.
كما أعلنت الوحدة عن الإصدار الأول من إجراءات التعرف على عملاء البنوك والتحقق من هوياتهم إلكترونياً، بالإضافة إلى إصدار إرشادات للمؤسسات المالية بشأن الأشخاص ذوي المخاطر بحكم مناصبهم العامة.
أصدرت وحدة مكافحة غسل الأموال وتمويل الإرهاب، المستقلة بالبنك المركزي المصري، تحديثًا لإجراءات العناية الواجبة بعملاء البنوك، والتي تشمل إجراءات التحقق من الهوية والمراقبة المستمرة للعمليات وتحديث البيانات والمعلومات، والتعامل مع المدرجين بالقوائم، وكذلك عملية إدارة المخاطر فيما بغسل الأموال وتمويل الإرهاب.
وحددت الوحدة عددًا من البنود الخاصة بالمراقبة المستمرة للعمليات التي يجريها العملاء، وكذلك تحديث المعلومات والبيانات، وجاءت كالتالي:
يشار إلى أن الوحدة أصدرت أيضا تحديثات أخرى لإجراءات العناية الواجبة بعملاء كل من: منتجات وخدمات الشمول المالي، وخدمة الدفع باستخدام الهاتف المحمول، والبطاقات المدفوعة مقدماً، وكذلك عملاء شركات الصرافة، وشركات تحويل الأموال.
كما أعلنت الوحدة عن الإصدار الأول من إجراءات التعرف على عملاء البنوك والتحقق من هوياتهم إلكترونياً، بالإضافة إلى إصدار إرشادات للمؤسسات المالية بشأن الأشخاص ذوي المخاطر بحكم مناصبهم العامة.